
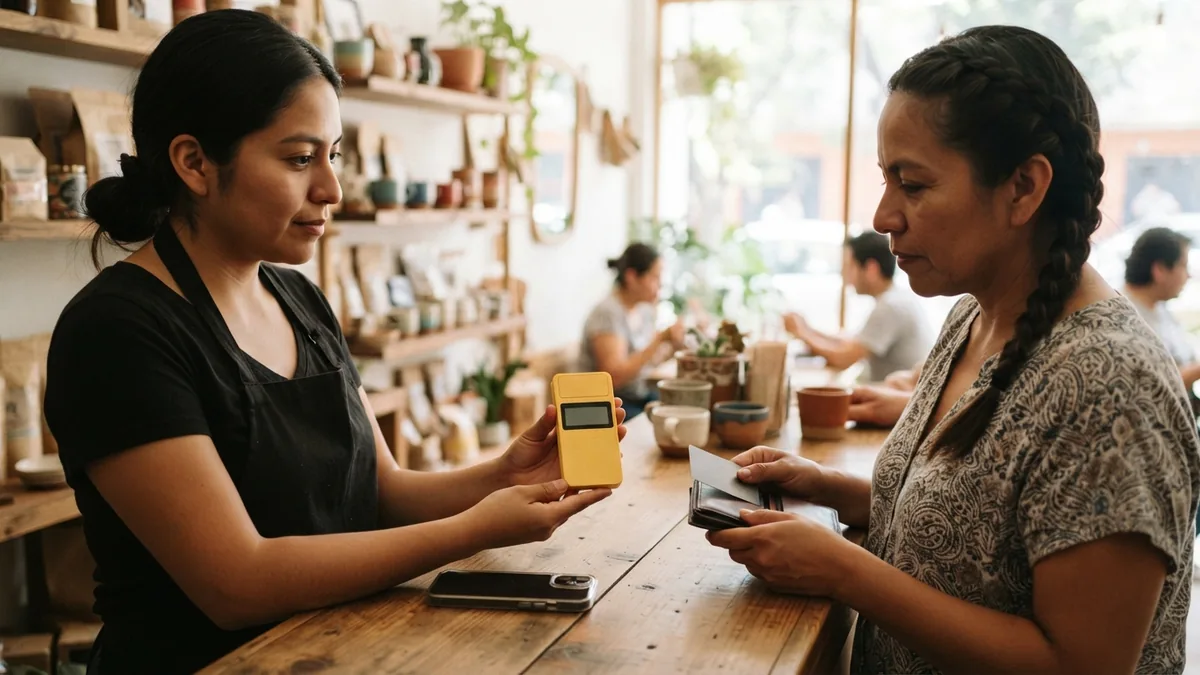
Sí puedes ofrecer meses sin intereses (MSI) al cobrar con Point Mini en México, siempre que tu cuenta tenga habilitada la opción, la compra cumpla las condiciones y el cliente utilice una tarjeta de crédito participante. Se configura desde la app de Mercado Pago, porque Point Mini depende del celular para operar. Antes de anunciar plazos, comprueba el costo para tu negocio: sin intereses para el cliente no significa sin comisiones para quien vende.
Si tienes una Point Mini y quieres aceptar pagos en mensualidades, el paso importante no es sólo activar la función: es confirmar qué alternativas aparecen para cada venta y cuánto dinero conservarás después de los cargos. Aquí encontrarás una secuencia concreta para preparar el teléfono y la terminal, comprobar la elegibilidad, evitar un segundo cobro accidental y decidir cuándo ofrecer esta modalidad. Los nombres de los menús pueden cambiar entre versiones de la aplicación.
Qué necesitas antes de ofrecer MSI con Point Mini
Point Mini es un lector de tarjetas conectado al teléfono mediante Bluetooth. Según la ficha oficial de Point Mini en México, admite cobros con tarjetas y el ecosistema Point contempla meses sin intereses con tarjetas de crédito elegibles. El lector por sí mismo no decide si una operación puede financiarse: intervienen la configuración de tu cuenta, el importe y el emisor de la tarjeta.
- Cuenta en Mercado Pago: inicia sesión en la cuenta donde registras tus ventas y revisa las condiciones vigentes de cobro.
- Aplicación actualizada: comprueba en la tienda del teléfono que utilizas una versión compatible. La ubicación exacta de los ajustes puede variar.
- Point Mini encendida y vinculada: mantén Bluetooth activo, batería suficiente y la terminal cerca del teléfono. El celular necesita internet para procesar cobros.
- Tarjeta de crédito participante: no prometas MSI con débito ni supongas que cualquier tarjeta de crédito ofrece los mismos plazos.
- Precio y margen conocidos: prepara el total de la venta, el costo del producto o servicio y el costo comercial aplicable al plazo elegido.
Si tu dispositivo todavía no está configurado, revisa primero nuestra explicación de Point Mini y su conexión al celular. Esta página se concentra en los meses sin intereses, no en el primer emparejamiento.
Cómo activar meses sin intereses en Point Mini desde Mercado Pago
Mercado Pago explica en su guía oficial de MSI para Point Mini que la configuración se administra desde la aplicación y la sección de costos del negocio. El recorrido exacto puede variar por versión, país, tipo de cuenta o actualización de interfaz; si no ves el mismo nombre, utiliza la búsqueda o ayuda dentro de la app en vez de asumir que la función desapareció.
- Abre la app en la cuenta vendedora. Comprueba que corresponde a la cuenta asociada a tu Point Mini y a tus cobros habituales.
- Entra a los ajustes de tu negocio y costos de cobro. Busca la configuración de meses sin intereses para las ventas con tarjeta de crédito.
- Revisa los plazos disponibles. Activa sólo aquellos que te interese ofrecer, si tu interfaz permite seleccionarlos, y consulta los requisitos o montos mínimos que muestre la app.
- Consulta el costo antes de guardar. Una condición promocional o una comisión de contado no garantiza el mismo costo para MSI. Revisa específicamente el plazo que piensas ofrecer.
- Guarda la configuración. Verifica después que la opción esté disponible en el flujo de cobro cuando una tarjeta y un importe sean elegibles. No hagas cobros de prueba con tarjetas reales sólo para comprobarlo.
En la información oficial de terminales Point, Mercado Pago señala que los MSI pueden estar sujetos a bancos participantes y que el comercio absorbe los cargos del financiamiento. Por eso es importante utilizar los importes que aparecen en tu propia cuenta y no una tabla desactualizada de internet.
Cómo cobrar con Point Mini a meses sin intereses paso a paso
Con la modalidad habilitada, prepara el cobro antes de que el cliente acerque o inserte su tarjeta. Como la Point Mini opera vinculada al celular, conviene confirmar la conexión Bluetooth y la red del teléfono antes de iniciar la operación. Un pago aprobado y un pago a MSI no son sinónimos: necesitas que el plazo correcto quede seleccionado y registrado.
- Confirma el precio total. Indica claramente el importe de la compra y pregunta al cliente si desea pagar de contado o consultar los MSI disponibles.
- Abre el cobro desde la app. Ingresa el importe exacto y utiliza el lector Point Mini vinculado a la cuenta.
- Consulta las opciones reales. Cuando el flujo muestre mensualidades disponibles para la operación, revisa con el cliente el plazo. Si no aparece, no prometas que se aplicará después.
- Deja que el cliente autorice. La tarjeta debe cumplir las condiciones del banco emisor y el cliente debe aprobar monto y modalidad antes de terminar la transacción.
- Espera el resultado final. La app es la referencia para confirmar si se aprobó el cobro y bajo qué condiciones. No confundas una pantalla de procesamiento con una aprobación.
- Conserva el comprobante y revisa el movimiento. Comprueba el monto y la modalidad en el detalle disponible de la venta. Si hay discrepancia, utiliza el soporte oficial antes de repetir la operación.
La pantalla y el orden de selección pueden cambiar con las actualizaciones de Mercado Pago o según la tarjeta. Lo importante es que cliente, comercio y registro de la operación coincidan antes de dar por concluida la venta. Si la terminal muestra un rechazo, nuestra guía de pagos rechazados en Point Mini explica cómo revisar el estado sin duplicar cargos.
Cuánto cuesta ofrecer MSI y cómo proteger tu ganancia
El cliente puede dividir el cargo en mensualidades sin intereses, pero el negocio no necesariamente recibe el mismo importe neto que en una venta de contado. Mercado Pago publica que las condiciones dependen de la modalidad y de los plazos; revisa el costo vigente en tu app antes de confirmar. No utilizamos aquí un porcentaje fijo porque puede cambiar según el momento, el acuerdo comercial y la promoción disponible.
Para calcular si te conviene, distingue tres cantidades: precio de venta, costo de lo que vendes y cargos totales del cobro. El margen que queda para cubrir gastos del negocio no es lo mismo que el monto depositado en tu cuenta.
Ejemplo ilustrativo, no tarifa real: vendes un artículo en $2,000 MXN y te costó $1,400. Antes de cargos de cobro, quedan $600 para cubrir gastos y utilidad. Si, en un escenario hipotético, los cargos totales aplicables a ese plazo fueran $180, el margen restante sería $420. Si los cargos fueran $360, quedarían $240. Las cantidades son sólo un ejercicio aritmético; no representan comisiones publicadas ni una cotización de Mercado Pago.
Usa nuestra calculadora de meses sin intereses Point para comparar escenarios con la tasa que realmente te muestre la app. También puedes revisar la guía de comisión Point Mini para no confundir la tarifa ordinaria del lector con el costo del financiamiento.
Una decisión útil antes de activar plazos
| Situación de tu negocio | Qué comprobar | Decisión prudente |
|---|---|---|
| Producto con margen reducido | Costo total del plazo y utilidad restante | No ofrecer MSI si los cargos consumen el margen que necesitas. |
| Servicio de importe alto | Plazos elegibles, precio y costo completo | Comparar si el beneficio comercial justifica financiar el cobro. |
| Cliente solicita más meses | Si la app muestra ese plazo para su tarjeta | Ofrecer sólo las opciones realmente disponibles. |
| Promoción anunciada hace semanas | Condiciones actuales de tu cuenta | Actualizar cartel y cotización antes de prometer el plazo. |
| Teléfono sin conexión estable | Internet, Bluetooth y batería | Resolver la conexión antes de intentar procesar la venta. |
El objetivo no es activar automáticamente el mayor número de mensualidades: es ofrecer una opción que se pueda procesar de manera correcta y que deje un margen aceptable. Para un negocio pequeño, tener una regla propia de utilidad mínima puede ser más importante que una promoción atractiva en un anuncio.
Qué hacer si no aparece la opción de meses sin intereses
Cuando no ves MSI en Point Mini, revisa las causas por orden. Es preferible identificar la condición que falta a repetir la operación varias veces.
- Comprueba que la función está activa. Vuelve a la configuración de costos de la cuenta desde la que cobras; guardar una preferencia en otra cuenta no demuestra que tu venta actual la tenga habilitada.
- Comprueba que es una tarjeta de crédito elegible. La red y el banco emisor determinan las opciones. Algunas tarjetas o transacciones pueden no participar.
- Revisa el importe y los plazos. Un monto mínimo o una restricción de la oferta puede impedir que aparezcan mensualidades para esa compra.
- Verifica la app y la comunicación con la terminal. Si el problema es Bluetooth o internet, resuelve primero la conectividad; no se trata necesariamente de una falla en los MSI.
- Consulta la ayuda de Mercado Pago. Si se cumplen las condiciones y sigue sin mostrarse, solicita a soporte que revise la elegibilidad de la cuenta y del cobro. Ten a la mano la fecha, el importe y el mensaje exacto de la app, pero evita compartir datos completos de la tarjeta o credenciales.
Si el cobro quedó en proceso o la conexión se cortó justo después de presentar la tarjeta, revisa primero el historial. No hagas una segunda operación hasta saber qué ocurrió con la primera. El posible doble cargo es un problema distinto a la disponibilidad de MSI.
Preguntas que conviene aclarar antes de ofrecer mensualidades
¿Puedo ofrecer MSI con una tarjeta de débito?
No se debe anunciar esta opción como si aplicara a todas las tarjetas. La modalidad de MSI documentada por Mercado Pago para Point se ofrece con tarjetas de crédito participantes y bajo sus condiciones.
¿Todos los clientes pueden elegir el mismo plazo?
No. Que tu cuenta tenga habilitados ciertos plazos no significa que el banco de cualquier cliente los admita. Debes comprobar lo que aparece para cada operación.
¿El comerciante recibe el dinero mes por mes?
No debe confundirse el calendario de pagos del cliente al banco con la disponibilidad del dinero para el negocio. Revisa en el detalle de la venta las condiciones y la fecha de acreditación aplicables a tu cuenta; pueden existir plazos o ajustes específicos.
¿Cobrar a MSI es lo mismo que comprar una Point Mini en mensualidades?
No. Una cosa es financiar la compra del lector; otra es ofrecer mensualidades a tus clientes en tus propias ventas. Son productos y condiciones distintas.
Cuándo elegir Point Mini para este tipo de cobros
Point Mini puede ser práctica si ya utilizas el celular para cobrar y prefieres un lector compacto que puedas llevar a servicios, entregas o un mostrador pequeño. Su dependencia de Bluetooth e internet del teléfono obliga a preparar el equipo antes de atender al cliente. Si buscas cobrar sin depender del teléfono, conviene comparar otras terminales Point antes de comprar.
Puedes consultar nuestra página informativa de Point Mini, con explicaciones y recursos para conocer el lector. Es un enlace interno informativo, no una promesa de precio, descuento o promoción. Una terminal conveniente sigue necesitando una estrategia de cobros rentable.
Revisión editorial: 6 de noviembre de 2026. Se consultaron la guía oficial de MSI para Point Mini, la ficha oficial del lector y la información general oficial de Point. Las tasas, promociones, bancos participantes y menús pueden cambiar; confirma siempre los datos de la operación en tu cuenta de Mercado Pago.